En Suisse, un consultant peut travailler pour ses propres clients sans créer de société, en passant par une entreprise de payrolling ou de location de services. Des prestataires comme SPTS, Upskills, sallis ou Diligo proposent ce fonctionnement : ils prennent en charge la relation salariale et la facturation des missions.
Mais être payé comme un salarié ne suffit pas à garantir le statut salarié. La protection sociale dépend de la réalité de la relation de travail. Lorsque celle-ci est reconnue, le consultant relève des assurances sociales correspondantes, notamment l’AVS, l’AI, les APG et l’assurance-chômage, avec des conditions particulières pour la prévoyance professionnelle et les accidents.
Portage salarial ou véritable emploi : ce qui change vos droits
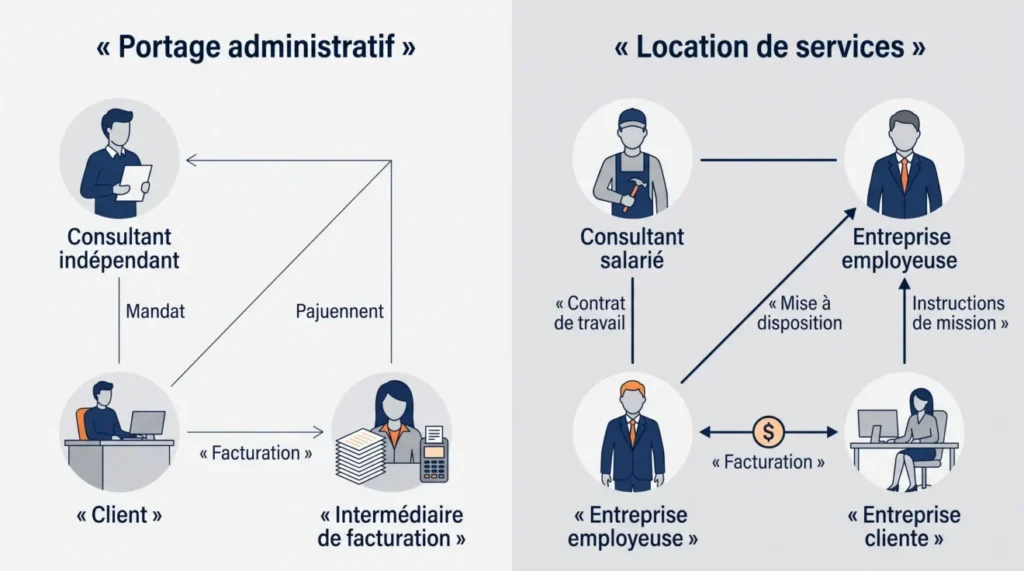
Le terme « portage salarial » recouvre en Suisse des situations juridiquement différentes. Pour comprendre votre couverture sociale, il faut distinguer deux mécanismes.
Le portage administratif consiste à confier à un intermédiaire certaines opérations, comme la facturation ou l’encaissement des honoraires. Le consultant peut néanmoins continuer à exercer une activité réellement indépendante. Le fait de recevoir une fiche de paie ou de verser des cotisations par cet intermédiaire ne transforme pas automatiquement cette activité en emploi salarié.
La location de services repose sur une autre organisation. Une entreprise engage le consultant comme salarié, puis le met à disposition d’une entreprise cliente. La première assume les responsabilités de l’employeur, notamment la rémunération, tandis que la cliente exerce des pouvoirs d’instruction dans le cadre de la mission.
Cette distinction est déterminante. Selon l’Office fédéral des assurances sociales (OFAS), la qualification indépendante ou salariée dépend des circonstances concrètes. Les accords conclus entre les parties ne suffisent pas à imposer un statut aux assurances sociales.
La conséquence peut être importante : lorsqu’un indépendant est artificiellement présenté comme salarié, certaines prestations de chômage peuvent lui être refusées malgré les cotisations prélevées. Les indépendants ne disposent pas non plus d’une assurance-chômage facultative comparable à celle des salariés.
Il faut donc examiner la réalité du travail : qui engage le consultant, qui organise la mission, comment s’exerce le pouvoir d’instruction et qui assume les risques économiques ? Ces éléments comptent davantage que l’appellation commerciale du service.
Quelles sociétés permettent de facturer ses missions comme salarié en Suisse ?
Plusieurs entreprises suisses commercialisent des solutions permettant d’exercer des missions pour des clients sans constituer sa propre société. Parmi elles, Numeriq Payroll présente une offre de location de services associant contrat de travail, facturation et gestion des assurances sociales, sous réserve que la mission relève effectivement de ce dispositif.
Voici les particularités annoncées par sept prestataires, sans classement de qualité ni comparaison tarifaire.
| Société | Service annoncé | Particularité documentée |
|---|---|---|
| Numeriq Payroll | Location de services et gestion de paie | Contrats, facturation, assurances sociales et fiches de paie |
| SPTS | Portage avec contrat de travail | Facturation du client et salaire versé après règlement |
| Upskills | Relation tripartite avec rémunération salariale | Gestion des cotisations et conversion des honoraires en salaire |
| sallis | Portage avec contrats de travail ponctuels | Facturation des prestations et solution de prévoyance professionnelle |
| Diligo | Payrolling | Contrat de travail et facturation à l’entreprise cliente |
| The Business Harbour | Location de services | Emploi du consultant et mise à disposition du client |
| MP-Portage | Portage salarial et payrolling | Offre mettant notamment en avant les consultants informatiques |
Ces informations proviennent des présentations des sociétés concernées. Elles établissent l’existence des services annoncés, mais ne constituent ni une validation indépendante de leurs autorisations ni une garantie d’admissibilité pour toute mission.
Leurs approches mettent l’accent sur des besoins différents. Les contrats ponctuels annoncés par sallis peuvent intéresser ceux dont les missions se succèdent, tandis que la spécialisation affichée par MP-Portage concerne notamment l’informatique. Chez SPTS, le paiement du client intervient dans les modalités annoncées de versement du salaire. Ces caractéristiques doivent être confrontées aux conditions contractuelles proposées pour votre activité.
Pour comparer ces offres, décrivez d’abord votre mission et demandez à chaque prestataire une réponse écrite sur les mêmes points : admissibilité de la mission, identité de l’employeur, durée du contrat, assurances applicables, frais, simulation du salaire et échéances de paiement. Vous pourrez ainsi confronter des conditions réellement proposées, plutôt que des promesses commerciales difficiles à comparer.
Quelles assurances sociales protège un emploi porté ?
Lorsqu’il existe un véritable emploi soumis au régime suisse, le consultant relève normalement de l’assurance-vieillesse et survivants (AVS), de l’assurance-invalidité (AI), des allocations pour perte de gain (APG) et de l’assurance-chômage.
Pour un consultant frontalier, le lieu de résidence compte également : en cas de chômage complet, l’indemnisation relève en principe du pays de résidence, selon les règles de coordination applicables. Il ne faut donc pas déduire ses droits à partir des seules cotisations prélevées en Suisse.
Cotiser à l’assurance-chômage ne garantit pas une indemnisation immédiate. En règle générale, il faut notamment avoir exercé une activité soumise à cotisation pendant au moins douze mois au cours des deux années précédant l’inscription, être au chômage et remplir les autres conditions légales. Des exceptions existent. Les droits à la LPP et à l’assurance-accidents obéissent, eux aussi, à des conditions distinctes.
La prévoyance professionnelle et ses conditions
La prévoyance professionnelle (LPP), ou deuxième pilier, complète la protection du premier pilier. En 2026, son affiliation obligatoire concerne en principe les salariés assurés à l’AVS percevant plus de 22 680 CHF de salaire annuel auprès du même employeur, sous réserve des autres conditions légales.
Les critères d’âge, la durée du contrat et certaines exceptions modifient cette obligation. Les contrats de durée limitée ne dépassant pas trois mois, notamment, font partie des situations soumises à des règles particulières. Une activité accessoire peut également relever d’une exception lorsqu’une personne est déjà assurée pour son activité principale.
Le consultant doit donc examiner sa situation contractuelle et non simplement rechercher la mention « LPP incluse ». Les conditions de la prévoyance professionnelle permettent de comprendre pourquoi deux missions ne conduisent pas nécessairement à la même affiliation obligatoire.
L’assurance-accidents et la durée hebdomadaire
Les salariés sont couverts par l’assurance-accidents de leur employeur pour les accidents professionnels. En revanche, la couverture des accidents non professionnels dépend notamment du temps travaillé.
En principe, il faut travailler au moins huit heures par semaine chez le même employeur pour bénéficier également de cette protection. Ce seuil mérite une vérification particulière lorsque les interventions sont brèves ou irrégulières.
Une personne qui effectue quelques heures de mission ne doit donc pas présumer que ses accidents survenant pendant les loisirs sont couverts par le même dispositif. La Suva explique les conditions de couverture des accidents non professionnels.
En cas de maladie, vérifiez aussi le maintien de votre revenu. L’employeur peut être tenu de poursuivre le versement du salaire selon les règles applicables. Lorsque la CCT Location de services s’applique, elle prévoit également des dispositions relatives à l’assurance collective d’indemnités journalières maladie. La durée de protection, les délais d’attente et les prestations dépendent des conditions applicables à votre engagement. Demandez-les par écrit avant votre première mission.
Comment passent les honoraires facturés au salaire versé ?
Dans une relation de location de services, trois parties interviennent : le consultant salarié, l’entreprise qui l’emploie et l’entreprise cliente auprès de laquelle la mission est réalisée.
Le prestataire établit les documents contractuels relevant de son intervention, facture la mission au client et gère la rémunération du consultant. L’organisation concrète dépend des accords conclus. Le consultant réalise son travail dans le cadre de la mise à disposition, tandis que la société employeuse assure ses obligations salariales.
À titre d’exemple, Numeriq Payroll indique proposer un portail permettant de transmettre les relevés d’activité et de les faire approuver par le client. La société annonce également la possibilité d’émettre des factures en devises étrangères. Il s’agit de fonctionnalités déclarées par le prestataire, dont les modalités précises relèvent de son offre.
Le montant facturé au client n’est ni le salaire brut ni le salaire net. Pour comprendre la conversion, distinguez le montant hors taxe éventuelle, les frais de gestion contractuels, les charges patronales et les autres coûts applicables, puis le salaire brut. Les cotisations salariales et les autres retenues éventuelles expliquent ensuite le passage au net. Les postes et leur montant dépendent de la proposition : une simulation doit les afficher séparément.
Plutôt que de retenir un pourcentage de conversion supposé universel, demandez une simulation faisant apparaître séparément ces montants. Elle permet de comparer les propositions sur une base compréhensible, sans confondre chiffre d’affaires de la mission et revenu personnel.
Comment vérifier une société de portage avant de signer ?
Le choix d’un prestataire ne devrait pas reposer uniquement sur la simplicité annoncée de la facturation. Trois vérifications permettent de mieux apprécier la solidité de la solution proposée.
- Contrôler l’autorisation de location de services. Identifiez d’abord la raison sociale figurant sur le contrat, puis recherchez cette entité dans le répertoire des entreprises autorisées du SECO. Vérifiez que l’autorisation couvre bien la location de services, et pas seulement le placement privé. Une autorisation cantonale est requise pour exercer professionnellement cette activité ; certaines opérations transfrontalières nécessitent aussi une autorisation fédérale.
- Examiner la relation contractuelle. Demandez qui sera votre employeur, qui organisera la mission et quels contrats régiront les relations avec le client. En cas de missions successives, faites préciser les dates d’engagement, les périodes sans mission et la continuité éventuelle des garanties. Vérifiez aussi les conditions d’affiliation à la LPP, les accidents non professionnels et la protection du salaire en cas de maladie.
- Obtenir les modalités financières écrites. Faites détailler les frais, les cotisations, le calcul du salaire et les conditions de paiement. Cette documentation permet de comparer les offres sans supposer que tous les prestataires rémunèrent leurs consultants au même moment ou selon la même méthode.
Les critères d’admissibilité peuvent aussi varier d’un prestataire à l’autre. Par exemple, Numeriq Payroll distingue dans sa documentation le payrolling de salariés qualifiés du simple traitement administratif de mandats indépendants et indique des conditions de prise en charge liées notamment aux règles applicables au travail temporaire. Ce sont des conditions présentées pour son service, pas des restrictions universelles à toutes les solutions suisses.
Ce qu’il faut retenir avant de choisir
En Suisse, exercer des missions pour ses clients tout en étant salarié d’une société intermédiaire est possible lorsque l’organisation correspond réellement à une relation de travail conforme. Plusieurs prestataires proposent cette formule, mais leur simple intervention dans la facturation ne garantit pas le statut salarié.
Avant de vous engager, retenez trois éléments décisifs : la réalité du contrat de travail, les assurances effectivement applicables et la transparence du calcul de votre rémunération. Vérifier ces points, ainsi que l’autorisation du prestataire, permet de choisir une solution adaptée sans confondre simplicité administrative et protection sociale acquise.